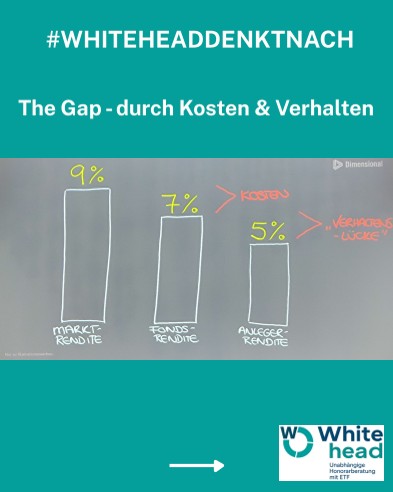
- Die Kernformel von Dimensional: Marktrendite 9 % → Fondsrendite 7 % (Kosten-Gap) → Anlegerrendite 5 % (Verhaltens-Gap).
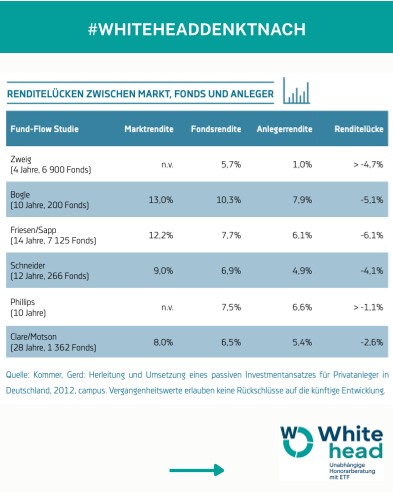
- Fund-Flow-Studien im Vergleich: Wie wissenschaftliche Untersuchungen (Bogle, Friesen/Sapp, Schneider, Clare/Motson) die Renditelücke belegen.
- Das durchschnittliche Gap: Eine Renditelücke von durchschnittlich -4,8 % p.a. zwischen Markt und Anleger.
- Der psychologische Hebel: Warum professionelle Honorarberatung vor ruinösen Verhaltensfehlern schützt.
Dimensional Fund Advisors hat es auf der Tagung in Salzburg vereinfacht auf den Punkt gebracht: Marktrendite 9 % —> Fondsrendite 7 % (Kosten-Gap) —> Anlegerrendite 5 % (Verhaltens-Gap). Die empirischen Studien bestätigen diese Grundaussage eindrucksvoll: Durch hohe interne Kosten, Managementfehler und Verhaltensfehler bleibt beim Anleger im Schnitt 4,8 Prozentpunkte weniger hängen als der Markt erwirtschaftet.
Die empirische Bestätigung durch Fund-Flow-Studien
Die Studien im Bild bestätigen diese Grundaussage mit konkreten Zahlen. Sie zeigen die sowohl kurz- als auch langfristigen Auswirkungen von hohen internen Fondskosten + Fehler im Fondsmanagement + Verhaltensfehler des Anlegers (aufgrund von Beratungsfehlern oder eigener Initiative) sehr gut zusammen:
Das Ausmaß der Renditelücke
Die Renditelücke zwischen dem Markt und dem, was beim Anleger tatsächlich übrig bleibt, beträgt in diesen Studien im Durchschnitt -4,8 % p.a., der Maximalwert liegt sogar bei -6,1 % p.a.
PS: Für jeden Star, für den das nicht galt, muss es einen tief Gefallenen mit umso größerem Gap geben.
Wissenschaftliche Beratung zu diesem Thema
Möchten Sie erfahren, wie dieses Prinzip in Ihrer persönlichen Vermögensstruktur, Ihrer Pensionszusage oder Ihrem Ruhestandsplan optimal umgesetzt wird?
Unverbindliches Erstgespräch vereinbaren ›Dieser Beitrag basiert auf den folgenden LinkedIn-Publikationen: