- Das Steuermonument: Wie Gesellschafter-Geschäftsführer (GGF) mit einer Pensionszusage (PZ) Unternehmensgewinne steuerfrei in privates Vermögen wandeln.
- Körperschaftsteuer & Lohnsteuer: Betriebsausgabenabzug heute in der GmbH – Versteuerung erst im Ruhestand zum oft deutlich niedrigeren Steuersatz.
- Die Altvertrags-Falle: Warum klassische Rentenversicherungen für Betriebe ineffizient, teuer und mit 4 % Versicherungssteuer belastet sind.
- Die moderne Lösung: Kapitaldeckung über wissenschaftliche Welt-ETFs im Firmendepot – flexibel, ertragreich und insolvenzfest verpfändet.
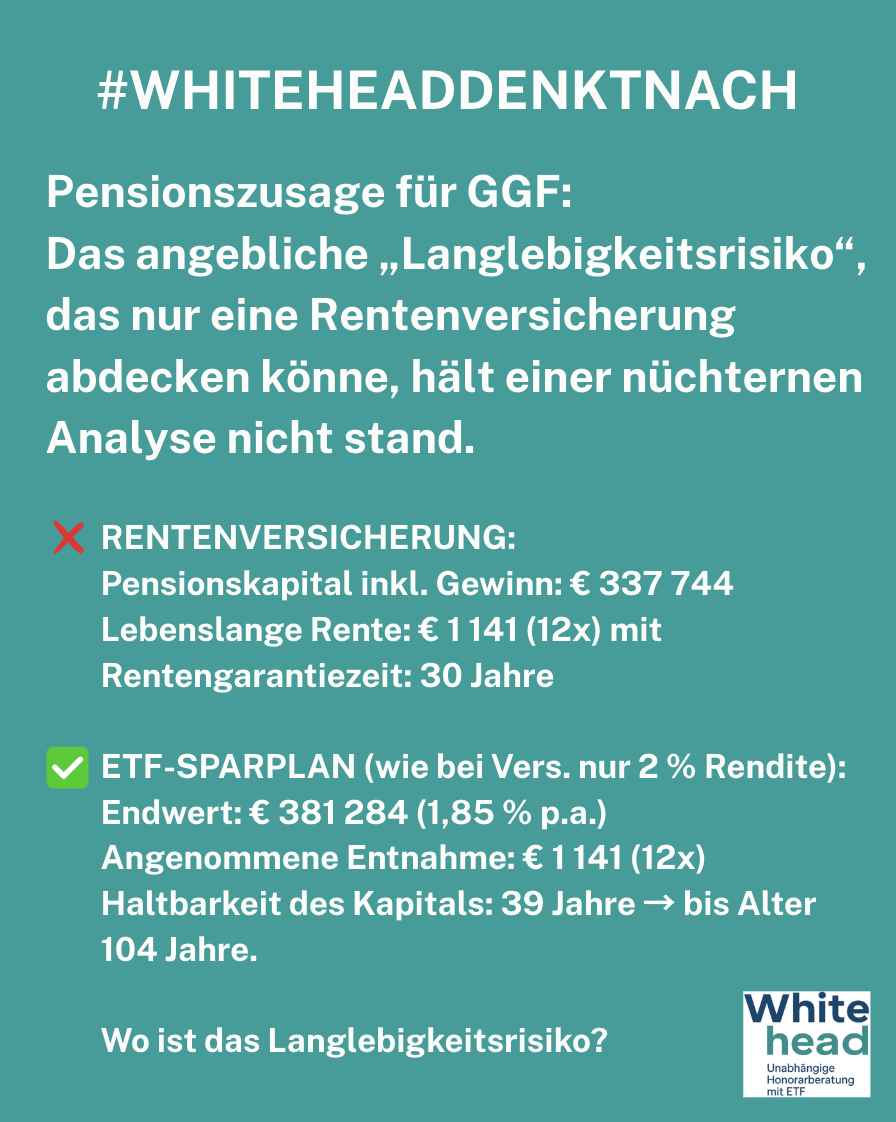
- Das Pseudo-Argument „Langlebigkeitsrisiko“: Warum Rentenversicherungen für Gesellschafter-Geschäftsführer im Faktencheck versagen.
Für Gesellschafter-Geschäftsführer (GGF) einer österreichischen GmbH ist die individuelle Pensionszusage (PZ) eines der mächtigsten betriebswirtschaftlichen Instrumente zur Steueroptimierung und zum Vermögensaufbau. Dennoch liegt das Thema in vielen Unternehmen brach – oder ist in veralteten, renditeschwachen Versicherungspolicen gefangen. In diesem Leitfaden beleuchten wir, wann eine Pensionszusage konkurrenzlos attraktiv ist, warum herkömmliche Versicherungsmodelle versagen und wie eine moderne Kapitaldeckung über ETFs im Betriebsvermögen maximale Effizienz garantiert.
1. Was ist eine Pensionszusage und wann ist sie attraktiv?
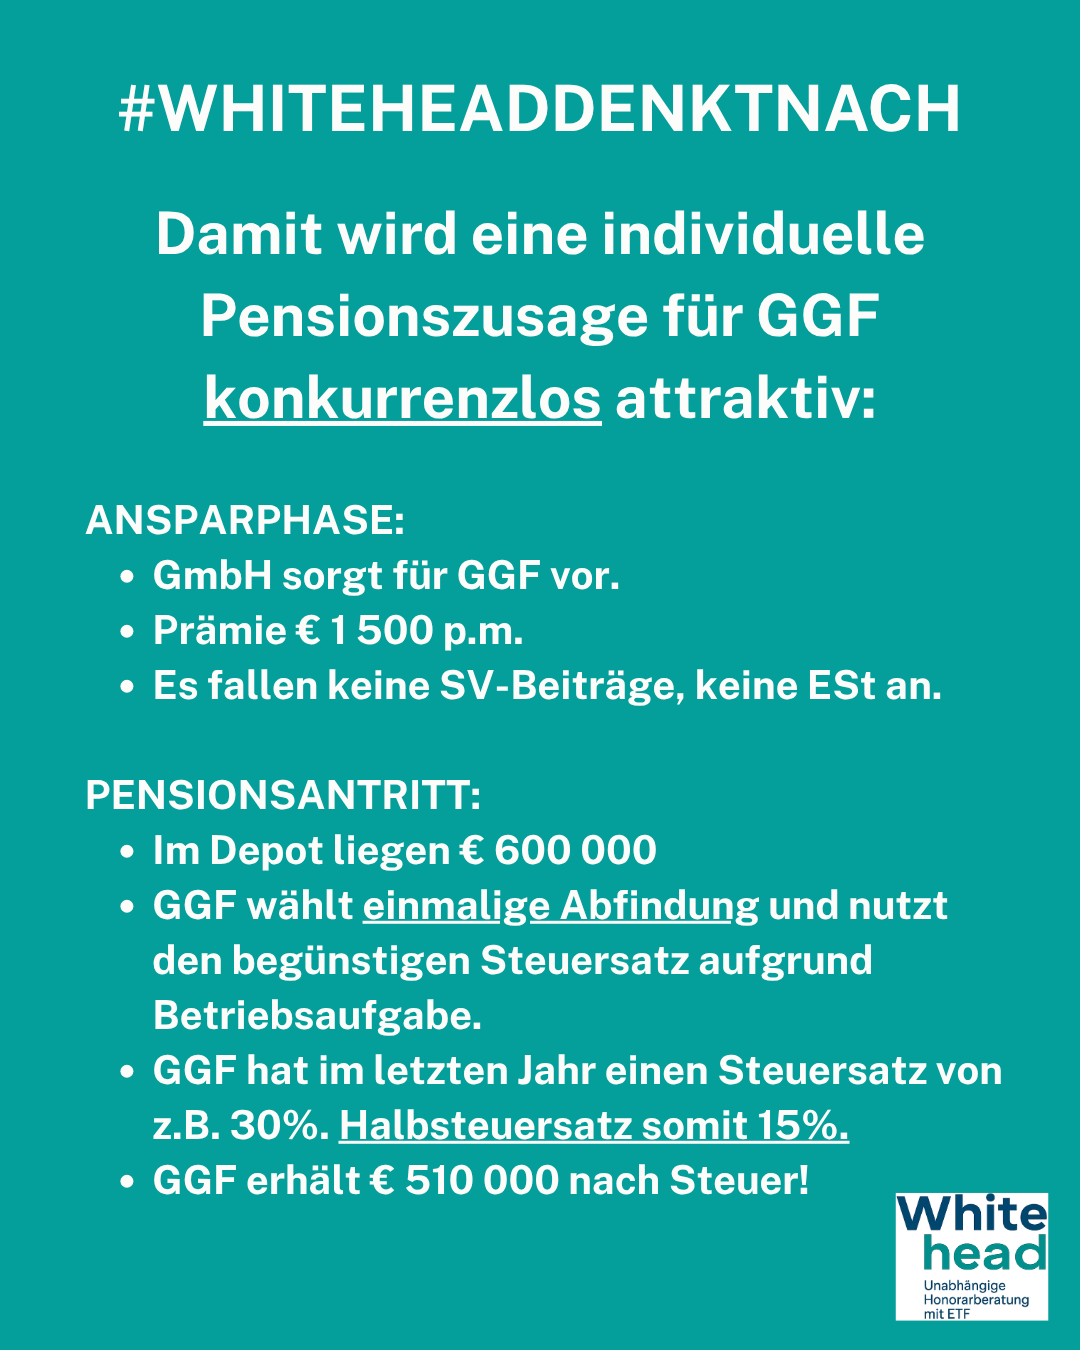
Bei einer direkten Pensionszusage verpflichtet sich die GmbH, ihrem Geschäftsführer ab dem Pensionsantritt (oder bei Berufsunfähigkeit bzw. an Hinterbliebene) eine lebenslange Rente oder ein einmaliges Alterskapital zu zahlen.
Der steuerliche Hebel ist gewaltig:
- Aufwand in der GmbH: Die Zuführungen zu den Pensionsrückstellungen und die laufenden Beiträge zur Kapitaldeckung mindern als Betriebsausgabe direkt den steuerpflichtigen Gewinn der GmbH (Ersparnis: 23 % KöSt).
- Kein geldwerter Vorteil heute: Für den Geschäftsführer entsteht während der aktiven Dienstzeit kein steuerpflichtiger Sachbezug.
- Günstige Besteuerung im Ruhestand: Die Pensionsauszahlungen werden erst im Alter als Einkünfte aus nichtselbständiger Arbeit versteuert – typischerweise zu einem deutlich geringeren Grenzsteuersatz als im aktiven Erwerbsleben.
2. Warum klassische Versicherungen für Betriebe ineffizient sind
In der Vergangenheit wurden Pensionszusagen fast ausschließlich über sogenannte Rückdeckungsversicherungen rückgedeckt. Für Unternehmen ist dies jedoch meist die teuerste und unflexibelste Lösung überhaupt:
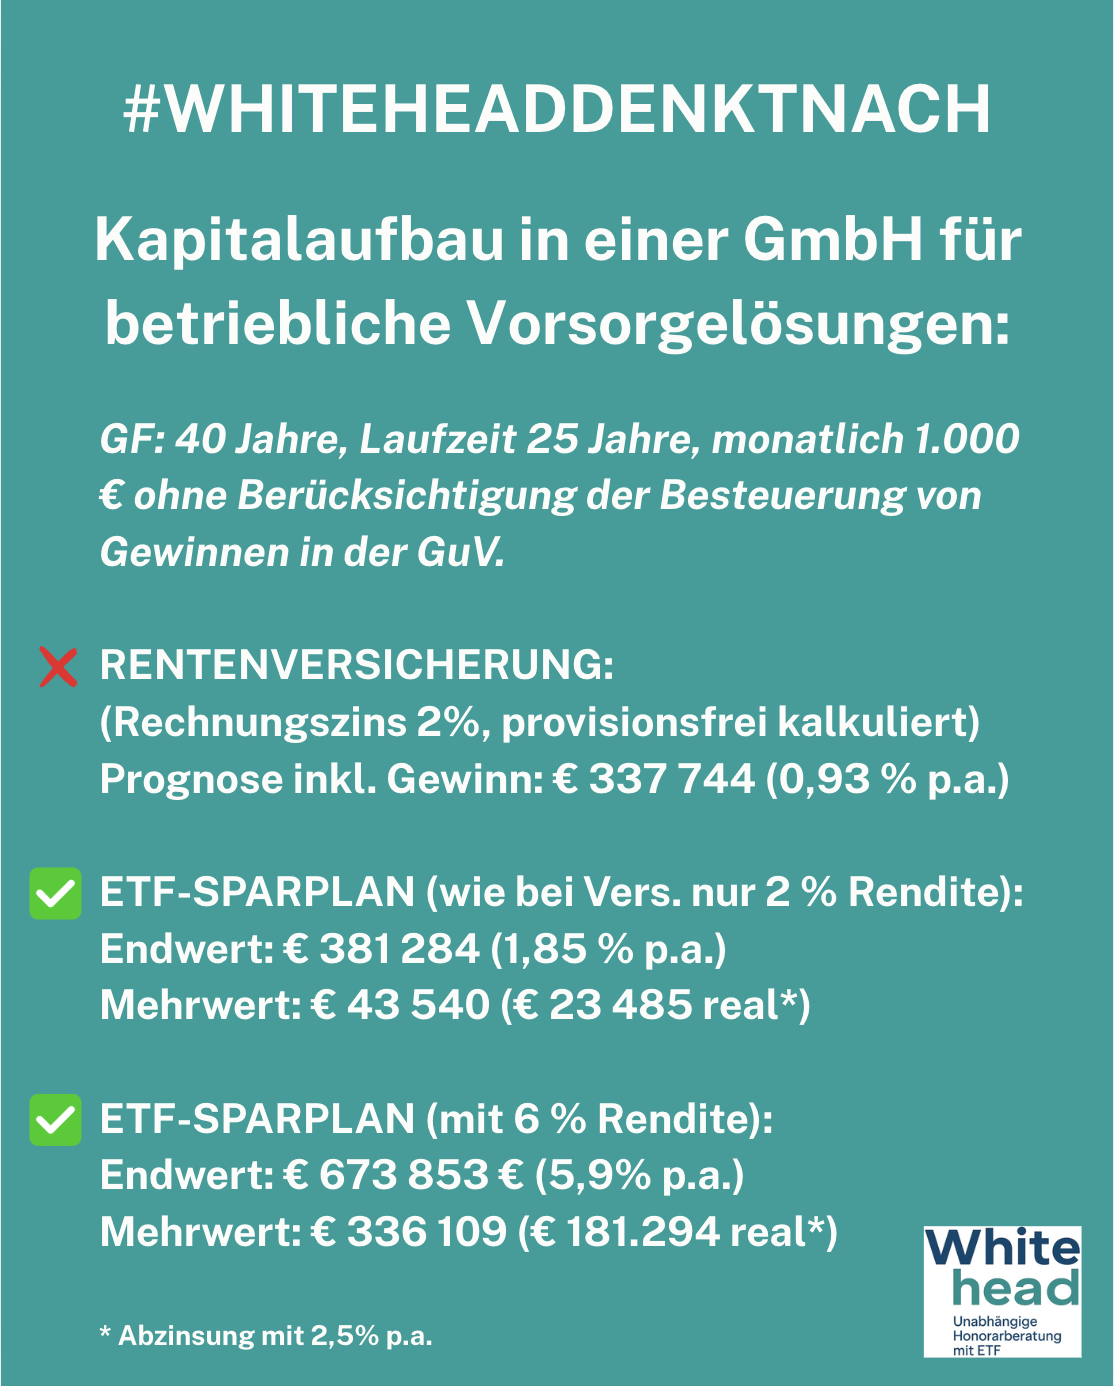
- Lebens- und Rentenversicherungen sind mit hohen Abschlusskosten und 4 % Versicherungssteuer belastet – ohne jeden steuerlichen Mehrwert für die GmbH.
- Die Garantiezinsen liegen nahe null, während die Inflation das Kapital entwertet.
- Wird der Vertrag vorzeitig gekündigt oder angepasst, drohen astronomische Stornoabschläge.
3. Die moderne Alternative: Kapitaldeckung über Welt-ETFs
Die zeitgemäße, hochrentable Lösung besteht darin, die Kapitaldeckung in einem unternehmenseigenen Wertpapierdepot der GmbH aufzubauen – investiert in ein global diversifiziertes Portfolio aus kostengünstigen Aktien- und Anleihen-ETFs:
- Volle Flexibilität: Keine festen Laufzeiten, keine Knebelverträge, jederzeitige Liquidierbarkeit.
- Insolvenzschutz: Durch eine Verpfändung des Depots an den Geschäftsführer ist das angesparte Vermögen selbst bei einer Insolvenz der GmbH zu 100 % vor Gläubigern geschützt.
- Maximale Rendite: Das Kapital partizipiert ungefiltert am Produktivitätswachstum der Weltwirtschaft.
4. Das Langlebigkeitsrisiko im Faktencheck
Seit klassischen Versicherungsprodukten die Rendite abhanden gekommen ist, ziehen Versicherungsvertreter gerne ein letztes Joker-Argument aus der Tasche: „Nur eine Rentenversicherung kann das Langlebigkeitsrisiko absichern – was machen Sie, wenn Sie 100 Jahre alt werden?“
Die mathematische Realität entlarvt diesen Einwand rasch: Versicherungsgesellschaften kalkulieren mit extrem vorsichtigen Sterbetafeln und Rentenfaktoren von oft nur 30 bis 35 Euro Rente pro 10.000 Euro Kapital. Ein Geschäftsführer müsste oft 93 oder 95 Jahre alt werden, nur um sein eingezahltes Kapital nominal zurückzuerhalten!
Wissenschaftliche Beratung zu diesem Thema
Möchten Sie erfahren, wie dieses Prinzip in Ihrer persönlichen Vermögensstruktur, Ihrer Pensionszusage oder Ihrem Ruhestandsplan optimal umgesetzt wird?
Unverbindliches Erstgespräch vereinbaren ›Dieser Beitrag basiert auf den folgenden LinkedIn-Publikationen: